
Payer 5,5 % de TVA sur sa borne, et pas 20 %
Mis à jour le par la rédaction
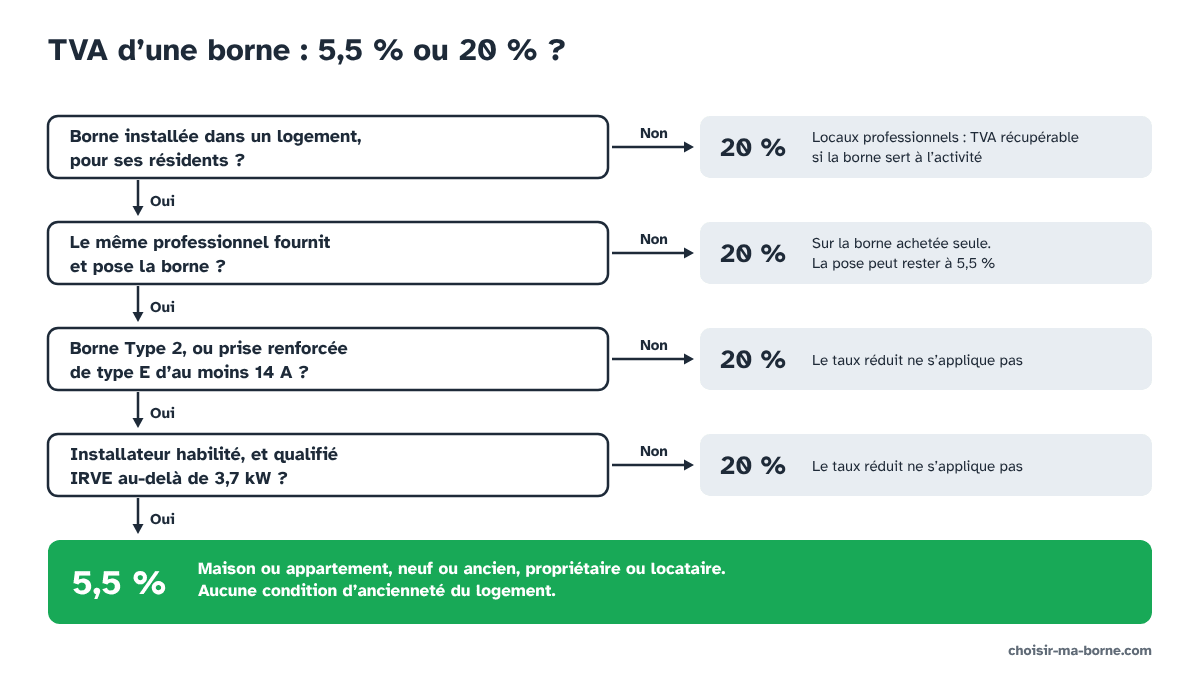
Une borne ou une prise renforcée fournie et posée par un professionnel qualifié dans un logement, neuf ou ancien, est facturée avec une TVA à 5,5 %, comme l'infrastructure collective d'un immeuble destinée à ses résidents. La borne achetée sans pose et les installations professionnelles relèvent de 20 %.
Les deux taux en un coup d'œil
Le taux ne dépend pas de la borne elle-même mais de la façon dont elle est vendue, de l'endroit où elle est posée et de qui paie.
| Taux | Ce qui est concerné | Pour qui |
|---|---|---|
| 5,5 % | Pose, installation et entretien d'une infrastructure de recharge dans un local d'habitation, destinée à ses résidents : borne Type 2 ou prise renforcée d'au moins 14 A, matériel fourni par l'installateur dans la même prestation | Particulier, propriétaire ou locataire, en logement neuf ou ancien : maison, ou borne individuelle sur une place d'immeuble ; syndicat des copropriétaires pour une infrastructure collective |
| 20 % | Borne achetée seule, sans pose ; installation commandée pour des locaux professionnels | Tout acheteur en magasin ou en ligne ; entreprises, qui récupèrent la TVA si la borne sert l'activité |
L'écart se voit tout de suite sur la facture. Pour une installation complète à 1 300 € HT, vous payez 1 371,50 € TTC à 5,5 % et 1 560 € à 20 %.
Ce que dit le texte depuis 2023
La loi de finances pour 2023 a créé un régime propre aux bornes, distinct de celui des travaux de rénovation. Il vise les prestations de pose, d'installation et d'entretien d'une infrastructure de recharge installée dans des locaux d'habitation et destinée à leurs résidents. Un arrêté du 22 juin 2023 en fixe les conditions techniques.
Ce que dit la loi
Relèvent du taux réduit de 5,5 % les prestations de pose, d'installation et d'entretien des infrastructures de recharge pour véhicules électriques installées dans des locaux d'habitation et destinées à leurs résidents. Deux conditions s'ajoutent : une configuration conforme aux exigences techniques fixées par arrêté, et une intervention réalisée par un professionnel répondant aux critères de qualification du même arrêté.
Article 278-0 bis du Code général des impôts (point N), issu de la loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023 ; arrêté du 22 juin 2023 (exigences techniques et de qualification)
L'arrêté précise les deux conditions. Pour la configuration, la borne doit comporter un socle ou un connecteur de type 2, ou bien le point de recharge doit être une prise de type E dite renforcée, prévue pour au moins 14 A. Pour l'installateur, une habilitation IRVE est exigée, et au-delà de 3,7 kW une qualification IRVE délivrée par un organisme agréé, sauf travaux réalisés sous l'autorité du gestionnaire de réseau.
Les conditions du taux de 5,5 %
- Un seul professionnel fournit et pose. La borne et la main-d'œuvre figurent sur la même facture. C'est le premier point à contrôler sur un devis.
- Une entreprise qualifiée IRVE. Au-delà de 3,7 kW, donc pour toute wallbox de 7,4 kW ou plus, la pose doit être réalisée par une entreprise titulaire de la qualification IRVE.
- Un local d'habitation, neuf ou ancien. La borne est installée chez vous, en maison ou sur une place de votre immeuble, pour l'usage des résidents. Le texte ne pose aucune condition d'ancienneté : la règle des deux ans relève d'un autre régime, celui des travaux dans les logements.
- Un matériel conforme. Borne à socle ou connecteur Type 2, ou prise renforcée de type E d'au moins 14 A, et une installation qui respecte la norme NF C 15-100.
- Peu importe votre statut. Propriétaire comme locataire en bénéficient, en résidence principale comme secondaire.
Bon à savoir : certains devis appliquent encore 10 % à la prise renforcée ou aux parties communes, ou réservent le 5,5 % aux logements de plus de deux ans, par habitude de l'ancien régime des travaux. Ces conditions ne figurent pas dans le texte propre aux bornes : demandez à l'installateur de justifier par écrit le taux retenu.
Quel taux pour votre situation
| Situation | Taux applicable | Point à vérifier |
|---|---|---|
| Wallbox posée par un installateur IRVE dans une maison ancienne | 5,5 % | Matériel et pose dans la même prestation |
| Wallbox posée après l'achèvement d'une maison neuve | 5,5 % | Aucun délai de deux ans à attendre : demandez la justification d'un taux plus élevé |
| Borne comprise dans le contrat de construction d'une maison neuve | À faire préciser | La borne suit alors le contrat de construction : demandez le taux et sa base au constructeur et à l'installateur |
| Prise renforcée posée en maison | 5,5 % | Prise de type E d'au moins 14 A, posée par un professionnel habilité |
| Borne individuelle sur votre place en copropriété | 5,5 % | Comptage individuel, procédure du droit à la prise |
| Infrastructure collective sur les parties communes | 5,5 % | Commande par le syndicat, infrastructure destinée aux résidents |
| Borne achetée seule en magasin ou en ligne | 20 % | Aucune récupération possible pour un particulier |
| Locataire, en maison ou en appartement | Mêmes taux qu'un propriétaire | Accord du propriétaire recommandé |
| Résidence secondaire | Mêmes taux qu'en résidence principale | Adresse du chantier sur la facture |
| Entreprise, parking de bureaux ou d'atelier | 20 % | TVA récupérable si usage professionnel |
Si vous faites construire, préparez le garage pendant le chantier. La borne de recharge en maison neuve explique comment, sans payer la borne au prix fort.
Exemple : trois devis pour la même maison
Soit une wallbox 7,4 kW dont le matériel vaut 700 € HT, et une pose avec câble, protections et mise en service chiffrée à 650 € HT. Trois façons de l'acheter donnent trois factures différentes.
| Montage | Matériel | Pose | Total TTC |
|---|---|---|---|
| Borne fournie et posée par un installateur IRVE | 700 € HT, TVA 5,5 % | 650 € HT, TVA 5,5 % | 1 424,25 € |
| Borne achetée en ligne, posée par un électricien | 840 € TTC, TVA 20 % déjà payée | 650 € HT, TVA 5,5 % si l'électricien est habilité, et qualifié IRVE au-delà de 3,7 kW | 1 525,75 € |
| Installation commandée par une société pour son local | 700 € HT, TVA 20 % | 650 € HT, TVA 20 % | 1 620 €, dont 270 € de TVA récupérable |
L'achat en ligne coûte ici 101,50 € de plus que l'offre posée, parce que la TVA du matériel reste à 20 %, sans compter la garantie, souvent limitée à la main-d'œuvre quand l'installateur n'a pas fourni le matériel.
Le piège de la borne achetée en magasin ou sur internet
Les wallbox se vendent en grande surface de bricolage et en ligne, parfois moins cher qu'au catalogue d'un installateur. Le prix affiché inclut 20 % de TVA, et ce taux ne baisse pas si un électricien la pose ensuite. La TVA du matériel a déjà été payée au taux normal.
Sur une borne vendue 800 € HT, la TVA passe ainsi de 44 € à 160 €, soit 116 € de plus pour le même appareil. S'y ajoute un risque pratique, puisque certains installateurs refusent de poser un matériel qu'ils n'ont pas fourni, ou ne garantissent que leur main-d'œuvre.
En cas de panne, c'est vers le vendeur qu'il faudra vous tourner.
L'économie apparente en magasin fond donc vite. Avant d'acheter, comparez avec le prix d'une offre posée. Les fourchettes du matériel seul sont dans prix d'une wallbox, et le comparatif prise renforcée ou borne aide à choisir l'équipement.
Copropriété : 5,5 % sur la place privative comme sur les parties communes
Dans un immeuble d'habitation, le taux réduit vise la borne individuelle posée sur votre place, à votre demande et à vos frais, comme l'infrastructure collective installée sur les parties communes pour le syndicat des copropriétaires, dès lors qu'elle est destinée aux résidents. Les deux relèvent de 5,5 %, aux mêmes conditions de matériel et de qualification. Si un devis adressé au syndic affiche 10 %, demandez-en la justification avant le vote.
Avec une prime Advenir, la TVA se calcule sur le montant HT avant déduction de la prime. Pour une borne individuelle facturée 2 200 € HT, dont 2 000 € HT de coûts éligibles (la borne et sa liaison électrique), la TVA à 5,5 % représente 121 €, soit 2 321 € TTC. La prime, 50 % des 2 000 € HT de coûts éligibles, soit 1 000 € (le plafond), vient ensuite en déduction : il reste 1 321 € à payer. Pour le reste du montage, voyez la borne de recharge en copropriété.
Entreprise : 20 %, mais récupérable
Une société, un artisan ou une profession libérale paie la TVA à 20 % sur la borne et sa pose. Lorsque l'équipement sert l'activité, cette TVA se récupère comme sur tout achat professionnel. Le coût réel de l'installation est alors son montant HT, en général de 1 500 à 3 000 € HT par point posé selon les devis observés.
Le taux réduit ne s'applique pas aux locaux professionnels, même pour une borne destinée aux salariés. Quant à l'équipement des parkings, il relève d'un autre texte, celui des obligations des entreprises et des parkings.
Entretien et dépannage : quel taux appliquer
Le texte de 2023 ne vise pas seulement la pose. L'entretien d'une infrastructure de recharge installée dans un logement relève aussi du taux de 5,5 %, aux mêmes conditions de configuration et de qualification de l'intervenant. Un contrat de maintenance ou un dépannage sur votre borne à domicile peut donc relever du taux réduit. Vérifiez le taux indiqué sur la facture. Ce qu'un contrat doit couvrir est détaillé dans entretien d'une borne de recharge.
Le remplacement d'une borne en panne par un appareil neuf, fourni et posé par l'installateur, suit la même logique que la première installation.
Vérifier la TVA sur votre devis
- Le taux est écrit noir sur blanc, pour chaque ligne ou pour l'ensemble des travaux. Un devis sans taux de TVA n'est pas comparable.
- La borne et la pose sont sur le même document. Si le matériel est facturé à part par une autre société, le taux réduit ne s'applique pas à la borne.
- La qualification IRVE figure sur le devis, ou le certificat vous est remis avant signature.
- L'installateur peut vous demander d'attester l'usage du local, une habitation dont la borne sert aux résidents. Lisez avant de signer : une déclaration inexacte peut vous rendre redevable du complément de TVA.
- Un taux trop élevé se corrige avant paiement. Si les conditions du 5,5 % sont réunies et que le devis affiche 10 % ou 20 %, demandez un devis rectifié : une fois la facture réglée, la correction devient plus compliquée.
Les autres lignes à contrôler sont passées en revue dans notre méthode pour lire et comparer un devis de borne.
Questions fréquentes
Quelle TVA pour l'installation d'une borne de recharge ?
Pour un particulier, la TVA est de 5,5 % quand un professionnel qualifié fournit et pose la borne ou la prise renforcée dans son logement, neuf ou ancien. L'infrastructure collective d'un immeuble, destinée aux résidents, relève du même taux. La borne achetée sans pose et les installations professionnelles relèvent de 20 %.
Borne achetée sur internet : TVA à 5,5 % possible ?
Non pour le matériel. Une borne achetée seule, en ligne ou en magasin, supporte 20 % de TVA, et ce taux ne change pas si un électricien la pose ensuite. Seule la pose peut alors bénéficier d'un taux réduit, à faire préciser par l'électricien sur son devis.
Prise renforcée Green'Up, quel taux de TVA ?
5,5 % si la prise renforcée de type E, prévue pour au moins 14 A, est fournie et posée par un professionnel habilité dans un logement : l'arrêté du 22 juin 2023 la cite parmi les points de recharge qui ouvrent droit au taux réduit. Certains devis affichent encore 10 % par habitude de l'ancien régime des travaux : demandez la justification du taux.
TVA réduite en maison neuve, ça marche aussi ?
Oui. Le texte de 2023 vise les locaux d'habitation neufs comme anciens, sans délai de deux ans : une borne posée après l'achèvement de la maison est facturée à 5,5 %. Si la borne est comprise dans le contrat de construction, faites préciser le taux et sa base par le constructeur et l'installateur avant de signer.
Quelle TVA pour une borne de recharge en copropriété ?
Une borne individuelle posée sur votre place privative est facturée à 5,5 %, comme en maison. L'infrastructure collective installée sur les parties communes, destinée aux résidents, relève aussi de 5,5 %. Si une prime Advenir est versée, la TVA se calcule sur le montant HT avant déduction de la prime.
Un locataire paie-t-il aussi 5,5 % de TVA sur sa borne ?
Oui. Le taux réduit ne dépend pas du statut : propriétaire comme locataire en bénéficient, en résidence principale comme secondaire, aux mêmes conditions de pose et de matériel. L'accord du propriétaire est recommandé avant les travaux.
La TVA d'une borne de recharge est-elle récupérable pour une société ?
Oui, dès lors que la borne sert l'activité professionnelle. L'entreprise paie 20 % de TVA sur le matériel et la pose, puis la déduit comme sur ses autres achats. Le taux réduit de 5,5 % ne s'applique pas aux locaux professionnels.
Sources et textes de référence
- Installation de bornes de recharge pour véhicule électrique, FFB ffbatiment.fr
- TVA à 5,5 % : bornes de recharge, FFB Mayenne ffbatiment.fr
- TVA 5,5 % : exigences techniques relatives à la configuration des infrastructures de recharge, Lexis Veille lexisveille.fr
- Taux réduits de TVA sur les travaux dans les logements, entreprendre.service-public.gouv.fr entreprendre.service-public.gouv.fr
- Coûts éligibles, programme Advenir advenir.mobi
À lire aussi
- Aides pour installer une borne de recharge en 2026Un particulier en maison n'a plus de crédit d'impôt en 2026. Il lui reste la TVA à 5,5 %, appliquée sur la…
- Le crédit d'impôt borne de recharge s'arrête aux factures de 2025Le crédit d'impôt pour l'installation d'une borne de recharge ne s'applique plus aux dépenses payées depuis…
- Qui touche la prime Advenir, et combienLa prime Advenir finance 50 % des coûts éligibles HT d'une borne en immeuble collectif, dans la limite de 1…
- Comment reconnaître un bon installateur de borne de rechargePour toute borne de plus de 3,7 kW, l'installateur doit être qualifié IRVE : c'est une obligation légale et…
- Comment lire et comparer un devis de borne de rechargeUn bon devis de borne nomme le modèle et sa puissance, chiffre la longueur de câble, précise les protections…
- Ce que prouve, et ne prouve pas, une qualification IRVELa qualification IRVE est obligatoire pour installer un point de recharge de plus de 3,7 kW, donc toute…